Más Información
POR: AMMY RAVELO
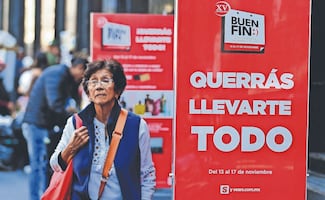
Descuentos directos, meses sin intereses, bonificaciones, cashback, puntos y promociones especiales llegan durante El Buen Fin con una misma promesa: hacer rendir más el dinero. Sin embargo, encontrar un precio rebajado no significa necesariamente estar frente a una buena oportunidad de compra.
Convertirse en un verdadero cazaofertas requiere prepararse antes de que comiencen a aparecer los anuncios de descuentos. Comparar precios, establecer un presupuesto y revisar las deudas existentes son algunas de las medidas que conviene tomar para evitar que las promociones terminen por desajustar las finanzas personales.
Antes de lanzarse a comprar, hay una pregunta que debe estar sobre la mesa: ¿realmente necesitas ese producto o ya tenías planeado adquirirlo?
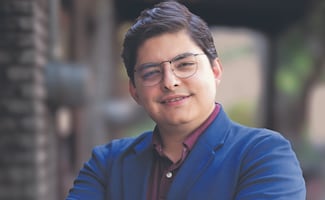
“La pregunta inicial es: ¿realmente necesito algo o hay algo que tenga planeado comprar? Porque mucha gente toma como ‘obligatorio’ comprar algo si hay una temporada de rebajas, pero si compras algo solo porque está de descuento no es ahorro, es gasto con descuento”, explica Sofía Macías, creadora de Pequeño Cerdo Capitalista.
Para aprovechar las ofertas sin poner en aprietos el bolsillo, la experta comparte algunas recomendaciones que pueden servir como guía antes de sacar la tarjeta.
EL ABC PARA CONVERTIRTE EN CAZAOFERTAS
A. REVISA TU BOLSILLO
Antes de comprar, establece un presupuesto y revisa tus deudas. Si ya destinas más del 30 por ciento de tus ingresos a pagarlas, lo recomendable es evitar sumar nuevos compromisos financieros.
También considera si cuentas con un fondo de emergencia y qué gastos importantes se aproximan. El Buen Fin llega pocas semanas antes de una temporada en la que se concentran desembolsos por regalos, cenas y vacaciones, además de pagos como el predial, reinscripciones y otros gastos de inicio de año.
Por eso, comparar precios con anticipación puede ayudarte a identificar si realmente estás frente a una oportunidad.
“Quizás el Buen Fin puede servirte para adelantar a mejor precio algunos gastos de fin de año, pero no hay que usarlo como excusa y vale la pena prever los gastos que vienen”, señala la experta en finanzas personales.
B. ¡QUE NO TE ENGAÑEN LAS PROMOS!
No te dejes llevar únicamente por los porcentajes de descuento o las facilidades de pago. Compara los precios del producto en distintos establecimientos y calcula cuánto terminarás pagando, incluso cuando la promoción incluya bonificaciones o cashback.
Además, recuerda que los meses sin intereses no representan una rebaja en el precio del artículo, sino una facilidad para distribuir el pago.
“Los meses sin intereses no son un descuento, es el mismo artículo, mismo precio, pero con facilidades de pago. No debería ser en sí una razón para comprar algo más caro”, advierte Sofía Macías.
C. CUIDA TUS DATOS
Las ofertas también pueden convertirse en una oportunidad para los fraudes, por lo que es importante prestar atención a los canales donde realizas tus compras.
Adquiere productos únicamente en sitios y canales oficiales, evita abrir enlaces desconocidos y nunca compartas información bancaria por teléfono.
Como medida adicional, activa las alertas de tus tarjetas y revisa constantemente tus movimientos. Si detectas algún cargo que no reconoces, comunícate directamente con tu banco.
En los meses sin intereses, la vida útil del producto debe ser, por lo menos, tres veces mayor al tiempo que tardarás en liquidarlo.